Finalmente, se ha publicado en el Diario Oficial el esperado Decreto con Fuerza de Ley (DFL) que define el financiamiento de las cotizaciones adicionales de la Ley 21.735. El DFL Núm. 4 del Ministerio de Hacienda, publicado este 23 de octubre de 2025, destina recursos fiscales para crear un “aporte mensual complementario para educación”.
Aunque ha tardado en concretarse, este mecanismo es un apoyo directo y crucial para los sostenedores de establecimientos educacionales subvencionados (según el DFL N° 2, de 1998) y los técnico-profesionales (regidos por el DL N° 3.166, de 1980).
En Numerus analizamos las claves de este anuncio y su impacto para la gestión de tu establecimiento.
La clave: Un aporte de destino exclusivo
El punto más relevante de esta nueva normativa es su estricta finalidad. El DFL es categórico al señalar que los recursos que se reciban en virtud de este aporte mensual “sólo podrán destinarse al pago de las cotizaciones” establecidas en la Ley 21.735.
Esto no es un ingreso de libre disposición para el sostenedor, sino un financiamiento fiscal “espejo” que debe ser traspasado íntegramente para cubrir esta nueva obligación previsional. La Superintendencia de Educación fiscalizará este correcto uso.
El mecanismo de financiamiento a futuro
Si bien este DFL en particular financia el período de agosto a diciembre de 2025, su importancia es mucho mayor: establece el mecanismo permanente que utilizará el Estado para financiar los futuros incrementos porcentuales de cotizaciones derivados de la Reforma Previsional.
Este “Aporte Mensual Complementario para Educación” es la fórmula diseñada para cubrir los aumentos graduales de la cotización que, como sabemos, se incrementará 1% anualmente hasta el año 2033.
¿Cómo se calcula y cuánto es el aporte?
El DFL establece un valor unitario por alumno, que se multiplica por la asistencia media promedio registrada por el establecimiento. El aporte no es un monto fijo, sino que dependerá, al igual que la subvención regular, de la asistencia de los estudiantes.
Los valores unitarios mensuales por alumno, expresados en Unidad de Subvención Educacional (USE), son:
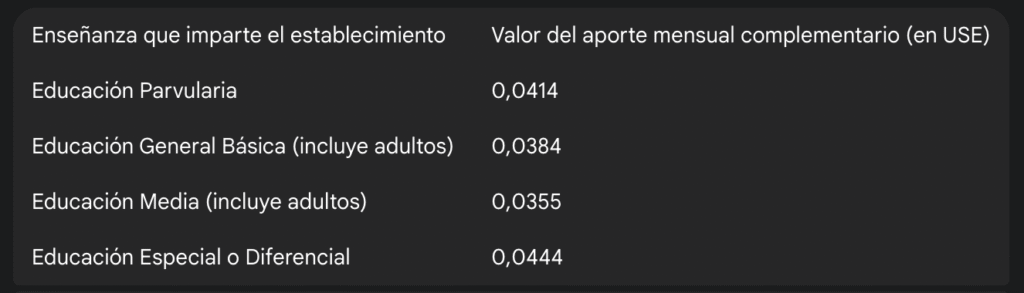
*La Contraloría aclara en el mismo documento que la referencia a “Unidad de Subvención Escolar” en la tabla debe entenderse como “Unidad de Subvención Educacional”, según la normativa vigente.
¿Cuándo se paga?
El aporte se pagará de forma conjunta con la subvención educacional regular.
Dado que la ley se publicó el 23 de octubre, y cubre retroactivamente desde agosto de 2025, el artículo transitorio establece que el pago de los aportes ya vencidos (agosto, septiembre, etc.) deberá realizarse dentro del mes siguiente al de la publicación de este decreto.
En resumen, este DFL trae la certeza que los sostenedores esperaban, definiendo la vía de financiamiento para una obligación legal que ya estaba en vigor.